Vendre un logement acheté avec un prêt à taux zéro demande un peu de méthode, mais rien d’insurmontable. Avec la bonne stratégie vente, ce qui ressemble d’abord à une contrainte peut devenir un vrai levier pour maximiser valeur de votre bien immobilier et rassurer des acheteurs en quête d’un projet solide. Le secret tient souvent dans trois gestes simples : anticiper les échanges avec la banque, préparer un dossier clair avec le notaire, puis soigner la présentation du logement pour séduire les primo-accédants qui regardent chaque détail du marché immobilier.
En 2026, le PTZ garde une place précieuse dans le financement immobilier, surtout pour ceux qui achètent leur première résidence principale. C’est justement ce qui rend ce sujet délicat : le dispositif attire une clientèle ciblée, mais il impose des règles strictes, notamment une occupation du logement comme résidence principale pendant six ans, sauf cas particuliers. Une astuce vente efficace consiste donc à conjuguer conformité, transparence et valorisation du bien, sans alourdir le discours. Quand tout est préparé avec calme, la vente avance plus vite, et l’on sent presque le terrain s’apaiser sous les pas.
L’article en bref
Vendre avec un PTZ demande surtout de l’anticipation et une lecture claire des règles. Bien préparée, la revente devient une opération sereine, plus attractive pour les acheteurs et plus sûre pour le vendeur.
- Banque prévenue tôt : demander le décompte dès le compromis signé
- Dossier complet : rassembler justificatifs, diagnostics et pièces notariales
- Bien mis en scène : valoriser les volumes, la lumière et le DPE
- Annonce ciblée : attirer les primo-accédants avec un message clair
Une revente PTZ réussie repose sur l’anticipation, la transparence et une vraie mise en valeur du logement.
Quand Lucas et Marion ont décidé de vendre leur appartement, ils ont d’abord cru qu’il suffisait de publier une annonce. Très vite, ils ont compris qu’un logement financé avec un PTZ se prépare comme un sentier en forêt après la pluie : si l’on avance sans regarder où poser le pied, on glisse vite sur un détail administratif ou une clause oubliée. Le bon réflexe consiste à prévenir l’établissement prêteur dès la décision de vendre, puis à demander le capital restant dû, afin d’éviter les mauvaises surprises au moment de la signature.
Cette vigilance ouvre aussi la porte à des arbitrages utiles. Faut-il rembourser le PTZ dès la vente, ou le transférer vers un nouvel achat si un autre projet immobilier se profile ? La réponse dépend du calendrier, de l’apport disponible et de la solidité du nouveau dossier. Un accompagnement notarial sérieux, quelques vérifications bancaires et une préparation en amont suffisent souvent à transformer une procédure redoutée en parcours net, presque rassurant. C’est un peu comme un potager bien tenu : plus les gestes sont simples au départ, plus la récolte arrive sans heurts.
Comprendre les règles du PTZ avant de mettre en vente son bien immobilier
Avant même de parler de prix, il faut regarder le cadre légal avec attention. Le prêt à taux zéro implique en principe une occupation du logement en résidence principale pendant six ans à compter du déblocage des fonds, et la location n’est pas autorisée pendant cette période, sauf exceptions prévues par les textes. Cette règle ne sert pas à compliquer la vie du vendeur ; elle vise surtout à garder le dispositif au service de l’accession à la propriété.
La date de départ à surveiller est celle de l’acte notarié qui matérialise le prêt. En pratique, mieux vaut informer la banque sans attendre, car les établissements croisent les adresses déclarées et attendent une démarche claire du propriétaire. Un courrier recommandé envoyé dès le compromis permet de demander le décompte et de préparer la suite avec calme. Dans ce domaine, l’anticipation vaut plus qu’une belle promesse.
Les motifs qui permettent de vendre sans remboursement immédiat
Certains cas ouvrent droit à une vente anticipée sans pénalité de remboursement : mutation professionnelle éloignée, divorce ou séparation, invalidité, décès, naissance qui rend le logement trop petit, ou chômage durable. Ces situations doivent être prouvées avec des documents précis, comme une attestation d’employeur, un jugement, un certificat médical ou une notification administrative.
Le dossier de Lucas l’illustre bien : muté loin de sa région, il a pu vendre avant la fin des six ans grâce à des justificatifs solides. La banque a validé la sortie sans exiger le remboursement immédiat du PTZ, car le motif était recevable et bien documenté. Ce type de cas montre qu’une contrainte juridique devient beaucoup plus simple quand les pièces sont déjà prêtes. Pour un vendeur, la crédibilité commence souvent avec un dossier bien rangé.
Lorsque la situation familiale est la cause du départ, certaines ressources peuvent aider à mieux comprendre la marche à suivre, comme ce guide sur la vente urgente d’un logement après séparation. Mieux vaut alors poser chaque étape avec méthode que de laisser les délais s’accumuler.
Ce que risquent les vendeurs qui tardent à déclarer
Ne pas informer la banque dans les temps peut coûter cher. Le non-respect des obligations déclaratives peut entraîner des frais, une demande de remboursement anticipé et parfois des vérifications plus poussées. Le délai à garder en tête est simple : tout changement important doit être signalé rapidement, idéalement dans le mois qui suit l’événement.
La conséquence la plus fréquente n’est pas seulement financière. Elle touche aussi la vente elle-même, car un acquéreur hésite plus facilement lorsqu’un prêt ancien semble mal maîtrisé. Une communication nette rassure donc deux fois : la banque d’abord, puis l’acheteur. Dans une transaction immobilière, la confiance se lit souvent dans la clarté des papiers.
Choisir la bonne stratégie vente entre remboursement anticipé et transfert du PTZ
Au moment de revendre, deux chemins se dessinent. Le premier consiste à solder le prêt lors de l’acte de vente ; le second vise un transfert du PTZ vers un nouveau bien, si un nouvel achat est prévu et si la banque accepte l’opération. Le choix dépend surtout du projet futur et de la capacité à synchroniser les deux opérations sans fragiliser le montage financier.
Le remboursement anticipé reste le plus simple sur le plan administratif. Le transfert, lui, permet de conserver l’avantage d’un prêt à taux zéro, mais il demande un dossier bancaire très propre, un nouveau logement éligible et souvent un calendrier bien serré. En pratique, il faut parfois avancer vente et achat dans un intervalle proche, afin d’éviter les décrochages de trésorerie. Une stratégie claire évite bien des nuits agitées.
| Critère | Remboursement anticipé | Transfert du PTZ |
|---|---|---|
| Projet futur | Aucun achat immédiat | Nouvelle résidence principale envisagée |
| Avantage financier | Fin de l’avantage à 0 % | Maintien du bénéfice du PTZ |
| Complexité | Procédure plus simple | Accord bancaire et critères stricts |
| Souplesse | Très élevée | Plus limitée par les conditions |
Dans certains cas, un prêt complémentaire ou un nouveau plan de financement peut être nécessaire. Si le vendeur anticipe bien la vente, il peut demander un tableau d’amortissement actualisé et vérifier, avant même la mise sur le marché, ce qu’il restera réellement à rembourser. Pour approfondir la logique des garanties et du montage contractuel, un détour par les garanties des contrats immobiliers peut aussi apporter un éclairage utile.
Quand le transfert devient intéressant
Le transfert prend tout son sens quand le nouveau projet est déjà bien dessiné. Par exemple, avec un PTZ initial de 100 000 euros et un capital restant dû d’environ 28 000 euros au bout de trois ans, conserver ce bénéfice sur une nouvelle résidence principale peut alléger le besoin d’emprunt complémentaire. Le gain n’est pas théorique : il se voit dans la mensualité, dans le reste à financer, et parfois dans la tranquillité d’esprit.
Mais ce choix suppose un dossier solide. La banque examinera la zone du nouveau bien, son usage futur et les conditions d’éligibilité en vigueur au moment de l’opération. Pour un acheteur déjà engagé dans une autre maison, le transfert peut donc devenir une vraie respiration financière. Quand tout s’emboîte, la transition ressemble à un passage de saison : douce, mais préparée.
Valorisation bien et conseils vente pour séduire les primo-accédants
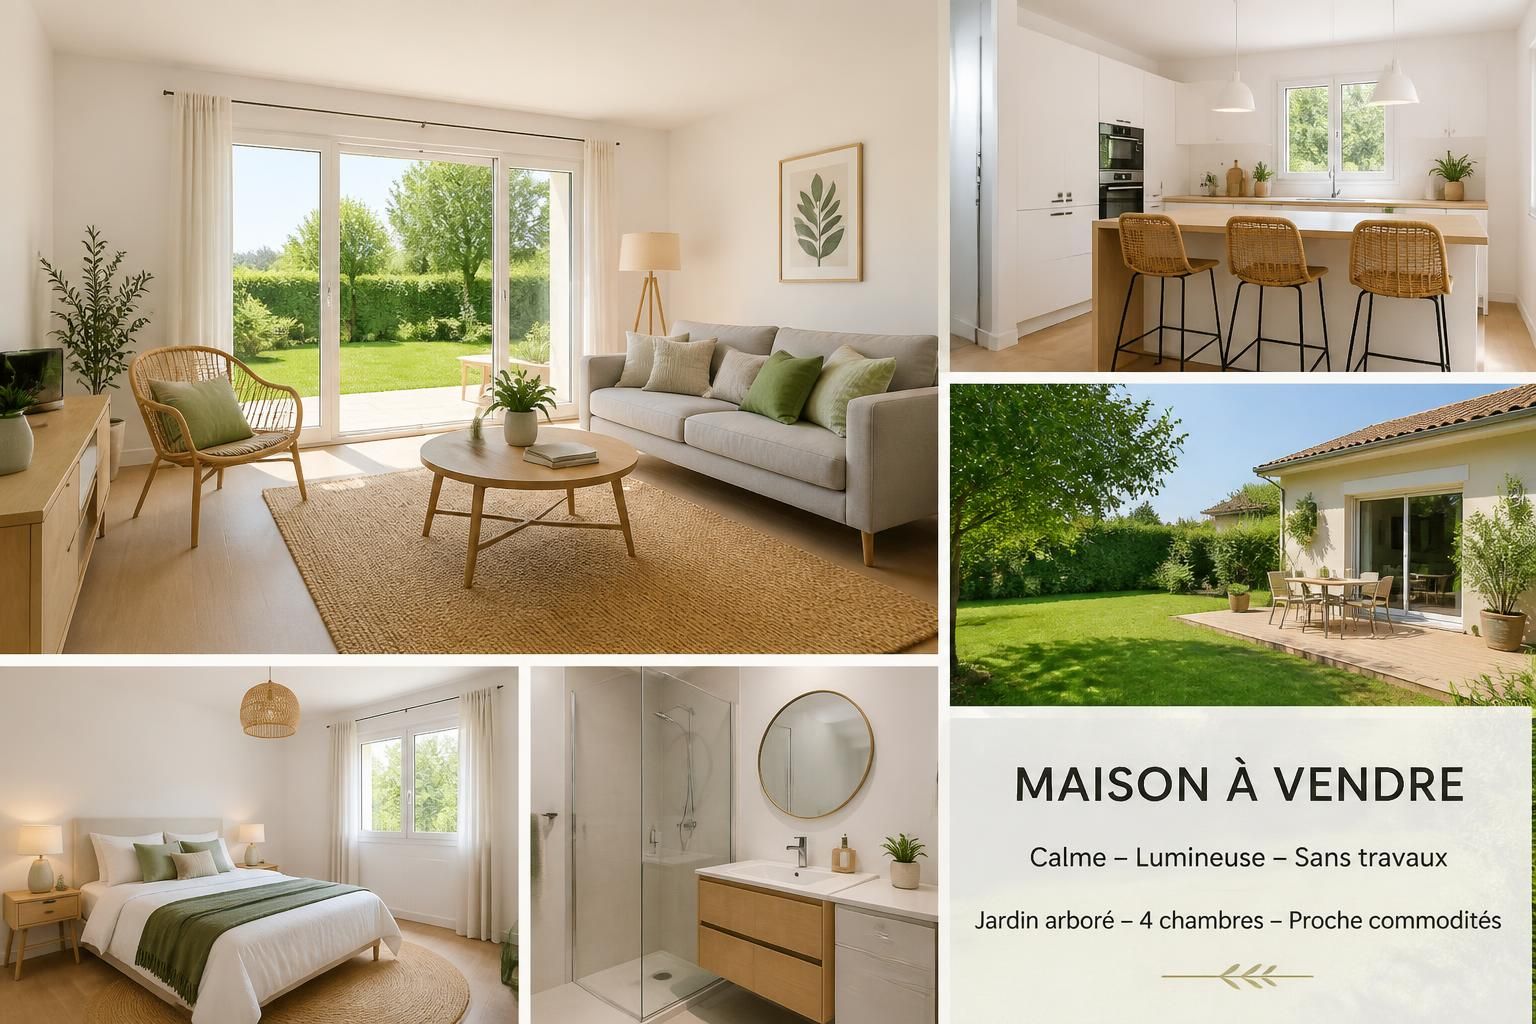
Un logement acheté avec PTZ attire souvent des primo-accédants. Autrement dit, des acheteurs attentifs au budget, à l’état général du bien et au coût d’usage au quotidien. Pour eux, la présentation compte autant que le financement : un intérieur lumineux, un extérieur propre et un classement énergétique rassurant peuvent peser lourd dans la décision.
Le home staging ciblé reste l’une des meilleures conseils vente possibles. Quelques murs repeints dans des tons clairs, des pièces désencombrées, des luminaires mieux choisis et une entrée accueillante donnent tout de suite une autre respiration au bien. Le but n’est pas de masquer, mais de laisser voir les volumes et la lumière. C’est souvent là que se joue la première impression, celle qui fait revenir pour une deuxième visite.
Les gestes simples qui changent tout
- Éclaircir les pièces pour faire paraître les volumes plus généreux.
- Dépersonnaliser la décoration afin de faciliter la projection.
- Soigner les accès pour une arrivée plus agréable dès l’extérieur.
- Vérifier le DPE pour rassurer sur les charges futures.
Ces gestes n’ont rien d’anecdotique. Ils parlent directement aux acheteurs qui cherchent un bien immobilier compatible avec leur budget et leur rythme de vie. En 2026, la sensibilité au coût de l’énergie reste très forte ; un logement bien présenté et correctement classé inspire davantage confiance. Dans cet univers, la sobriété visuelle devient un atout commercial.
Quand des améliorations de rénovation sont à portée de main, il peut être utile d’en faire un argument de vente mesuré, comme l’explique cet article sur les aides à la rénovation. L’idée n’est pas de promettre trop, mais de montrer ce qui a déjà été fait pour réduire les dépenses futures.
Comment rédiger une annonce qui parle juste
Une annonce efficace doit être simple et précise. Mentionner la possibilité d’un PTZ, mettre en avant les charges contenues, la proximité des transports et la qualité du DPE attire rapidement les bons profils. Il n’est pas question de faire du discours commercial lourd ; il s’agit plutôt d’orienter l’attention vers ce qui compte vraiment pour un primo-accédant.
Une formulation comme « idéal primo-accédants, financement compatible avec prêt à taux zéro, environnement calme » fait déjà beaucoup. L’acheteur se projette mieux quand il comprend d’emblée que le logement répond à son budget et à ses usages. Dans une vente, la simplicité sincère est souvent plus persuasive qu’une longue promesse.
Préparer les démarches bancaires et notariales sans perdre de temps
La réussite d’une vente avec PTZ tient aussi à la rigueur administrative. Une fois le compromis signé, la banque doit être avertie sans délai pour établir le décompte du capital restant dû. Le notaire, lui, a besoin de toutes les pièces pour organiser le prélèvement du montant dû sur le produit de la vente et sécuriser le transfert des fonds.
Le dossier idéal rassemble l’offre de prêt, le tableau d’amortissement, les diagnostics obligatoires, le titre de propriété et, si besoin, les justificatifs du motif légitime. Préparer une version numérique partageable avec le notaire et l’agent immobilier accélère encore les échanges. Ce n’est pas du luxe administratif, c’est un vrai gain de temps au moment où chaque jour compte.
Le calendrier le plus prudent pour une vente sereine
- Prévenir la banque dès que la décision de vendre est prise.
- Demander le décompte actualisé du PTZ et des autres prêts.
- Faire réaliser les diagnostics ou les vérifier avant diffusion.
- Transmettre le dossier complet au notaire avant l’acte.
- Conserver une copie claire de chaque justificatif utile.
Ce déroulé évite les à-coups de dernière minute. Il permet aussi de répondre plus vite aux questions de l’acquéreur, qui se sent généralement rassuré lorsqu’aucune zone d’ombre ne subsiste. Dans un marché immobilier parfois tendu, la fluidité devient un avantage concurrentiel à part entière.
Un dossier de vente bien construit peut aussi s’inspirer de certains principes de valorisation énergétique, comme le montre cet éclairage sur le chauffage économique. Un acheteur lit toujours un bien à travers ses coûts à venir, pas seulement à travers ses murs.
Éviter les erreurs fréquentes lors d’une vente avec PTZ
Les mêmes pièges reviennent souvent. Oublier de prévenir la banque, fixer un prix trop ambitieux, négliger l’impact du DPE ou lancer la vente sans justificatifs prêts peut ralentir, voire fragiliser l’opération. Le marché immobilier n’aime pas les zones floues ; il préfère les dossiers qui tiennent debout dès la première lecture.
Marie, à Lyon, a vendu sans difficulté après avoir demandé son décompte très tôt. À l’inverse, Sophie, à Nantes, a subi un retard faute d’avoir signalé sa situation à temps. Ces deux histoires montrent que la différence ne tient pas au hasard, mais à la discipline préparatoire. La vente récompense presque toujours ceux qui ont pris le temps d’anticiper.
Trois erreurs qui coûtent du temps
La première consiste à surévaluer le prix en pensant qu’un bien « PTZ compatible » se vendra plus facilement. La deuxième est d’ignorer la nécessité de produire des pièces bancaires et notariales claires. La troisième, plus discrète, est de sous-estimer le rôle de la présentation visuelle dans une visite.
Un logement propre, lisible et correctement annoncé crée un climat de confiance, ce qui aide aussi à négocier plus sereinement. Dans bien des cas, le prix final se défend mieux quand l’acheteur a le sentiment d’entrer dans un projet maîtrisé. Et lorsqu’une base saine existe, les discussions avancent plus vite.
Anticiper le prochain projet immobilier après la revente
Vendre avec un PTZ ne clôt pas seulement une histoire de financement ; cela prépare aussi la suivante. Selon le projet, l’ancien propriétaire perd souvent le statut de primo-accédant pendant un certain temps, ce qui peut rendre le PTZ indisponible pour un nouvel achat immédiat. Mieux vaut donc intégrer cette donnée dès le départ et explorer les alternatives disponibles.
Le prêt Action Logement, certaines aides locales ou un prêt familial encadré peuvent compléter un nouveau montage. Pour ceux qui aiment avancer sans précipitation, l’essentiel est de garder une réserve financière suffisante et de vérifier les contours du futur achat avant de vendre. Comme dans un jardin, il faut penser à la saison d’après pendant que la récolte actuelle est encore sur table.
Dans les situations plus sensibles, comme une séparation avec vente urgente, certains repères pratiques peuvent aider à tenir le cap, notamment via ces conseils dédiés aux ventes pressées. Mieux vaut alors garder une ligne claire, sans se laisser déborder par l’urgence.
Questions utiles avant de lancer la mise en vente
Une vente avec PTZ soulève souvent les mêmes interrogations. Les réponses ci-dessous permettent de clarifier les points qui bloquent le plus souvent les propriétaires, sans détour inutile.
Peut-on louer un logement financé avec un PTZ avant six ans ?
Non, sauf exceptions prévues par la réglementation. Pendant la période d’occupation obligatoire, le bien doit rester une résidence principale.
Quelles pièces faut-il fournir pour vendre avant la fin du délai ?
Il faut réunir les justificatifs du motif légitime, les documents du prêt, le tableau d’amortissement et les diagnostics immobiliers à jour.
Le transfert du PTZ est-il toujours possible ?
Non. Il dépend de l’accord de la banque, de l’éligibilité du nouveau bien et du respect des critères en vigueur au moment du projet.
Que faire si le prix de vente ne couvre pas tout le capital restant dû ?
Il faut prévoir ce scénario en amont, puis discuter avec les banques d’un échéancier ou d’une solution de financement relais adaptée.
Au fond, vendre avec un PTZ revient à faire trois choses avec soin : connaître les règles, préparer les papiers et présenter le bien sous son meilleur jour. Quand ces trois gestes avancent ensemble, la transaction gagne en fluidité, l’acheteur se projette plus vite, et la valeur du logement se défend avec bien plus de naturel. Il n’y a pas de réseau au fond du bois. Mais il y a toujours du lien, et c’est souvent ce lien-là qui finit par faire la différence.